当前位置:首页> 正文:车险行业“老毛病”复发:送500元油卡、返现金、送原厂漆面…事故车生意更难做了?
2026/10/30 16:08:40 流意 原创
江苏车主黄先生最近频繁接到保险公司的推销电话,因为他的新能源车已进入续保期。
黄先生表示,这辆新能源车已开了三年。首年保费为8500元,第二年6800元左右,由于三年都没有出险,在保司眼里算是“优质客户”。
于是,他统计了人保、平安及紫金三家保险公司销售人员的续保方案。
01、三份报价单,为什么选最贵的?
人保的方案:
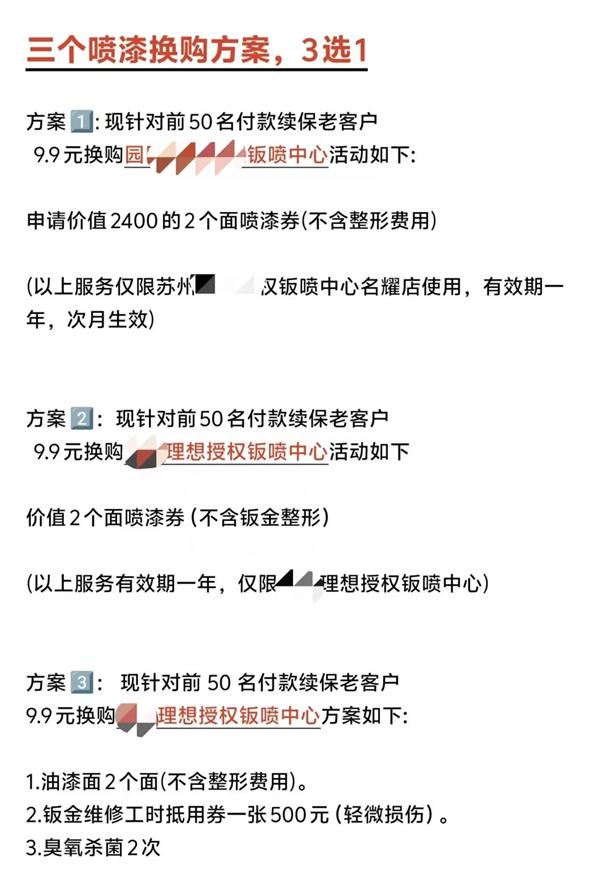
车损全额+三者险300万+强制险交强险是880+人员险+驾乘险551元,总计6318元;
附赠一项"9.9元换购",里面是两个原厂漆面(不含整形),外加500元钣金券和两次臭氧杀菌。人员险和驾乘险不强制,去掉后5530元。
平安的续保方案:
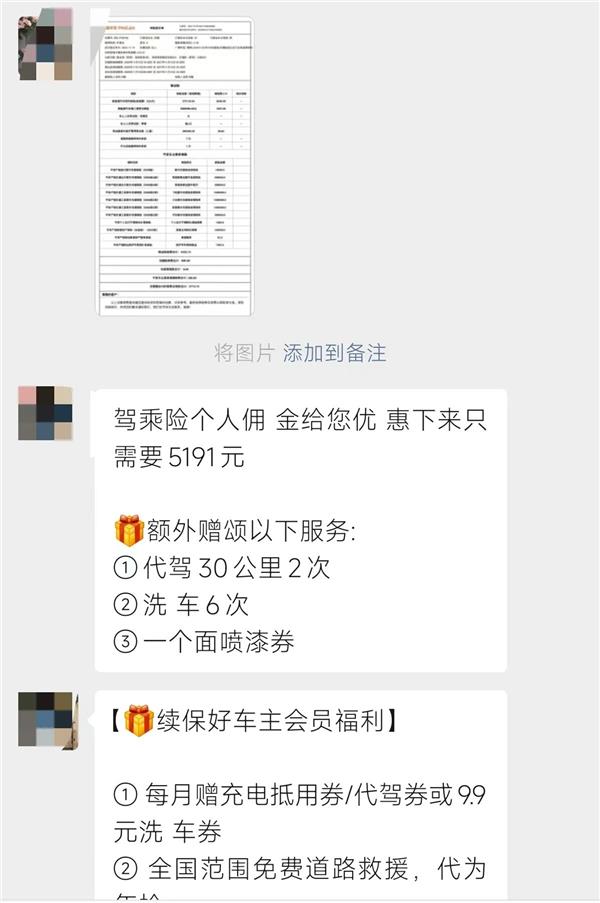
车损全额+三者险300万+强制险交强险是880+驾乘险398元,总计5713元;
附赠权益是驾乘险个人返佣522元,,另送6次洗车和一个面的喷漆券。把驾乘险绑进活动,最终价格5191元。
紫金保险的续保方案:
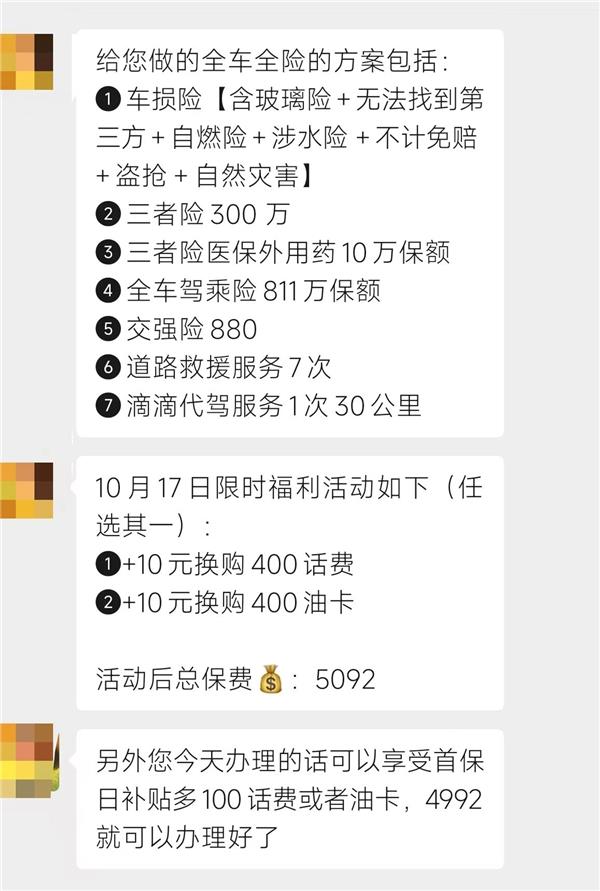
车损全额+三者险300万+强制险交强险是880+驾乘险360元,总计5492元。
附赠10元换购500元话费或油卡。驾乘险为活动绑定,最终价格:4992元。
三份报价单,按黄先生的需求算,紫金最便宜,人保最贵,相差538元。
黄先生最后选择了价格更贵的人保,理由竟是原厂漆面。
去年他买的也是人保,也送了两面原厂漆。因为车身大,车头和右后门各有一处剐蹭,在4S店自费修,单面油漆1200元。他用赠送权益把两处都做了,一分钱没花,也没走保险,次年的保费也不会涨。
今年他算的是同一笔账。比最便宜的紫金多花538元,换两面按4S价2400元的漆面。怎么算都划算。
据他讲述,人保的销售人员告知,赠送4S店漆面仅限新能源车,燃油车的漆面是修理厂或专营点喷的连锁提供。
另一个信息是,黄先生去年购买人保后,很快收到了来自保险公司的短信告知函。函中明确指出,车险销售中不得存在给予或承诺销售返点,并鼓励车主举报,一经查实,还可获得经济奖励。
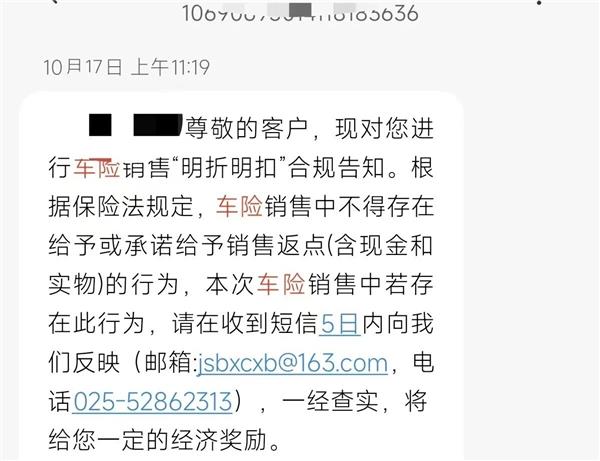
但是,今年下单已有一周,至今未收到人保的短信告知。
02、政策一松,优质业务很快打成红海
黄先生的经历并非个例。
在小红书上,有多位江苏车主分享了近期购买车险的保单,直接返现,或赠送漆面或电卡的有很多。
这些案例叠加在一起,似乎反应出一个信号:在车险全面禁止返佣返现的背景下,江苏的车险市场似乎松动了。
这也验证了行业媒体给出的判断:江苏作为全国数一数二的车险保费大省,已经率先松开了阈值管控。各家公司抢地盘、冲规模的动能立刻就回来了。
但是报行合一的政策还在,明面上只能压价格,暗地里就用权益、附加险、增值服务把优质私家车客户抢回来。
结果也不难想象,优质业务很快被打成红海。
安全驾驶的私家车主,叠加返现或权益后保费更便宜;高风险车主(营运车、新能源车)遭遇大范围拒保或保费暴涨。
2025年全行业新能源车险承保亏损56亿元,综合成本率107%;江苏镇江的调研数据显示,当地新能源货车赔付率高达221%,保司收1元保费要赔出2.21元。
有行业人士表示,强监管从未真正治好车险市场,政策一松,烂摊子立马打回原形,反弹比以前更猛烈。根源在于产品同质化。现行法规严格限定了车险条款和基准费率,全行业一模一样。
“老三家”持续挤占市场空间,中小险企面临巨大竞争压力,不得不在佣金返点上展开“价格战”,并通过削减人员、办公费用等灰色手段消化成本。
2026年上半年业绩最直观地体现了规模差距:人保财险保费收入3275.29亿元,市场份额33.2%,接近平安财险1787.51亿元的两倍,行业第一短期难被撼动。
平安则靠增量市场突围:新能源车险保费同比增长21.5%,成为增长主引擎;同时主动压缩高风险、低质量业务,把资源投向优质个人客户。虽然体量较小,但增长更快、质量更好。
有行业人士指出,人保、平安两家已占半壁江山,一旦它们激烈竞争,最先遭殃的是第3到第10名。老三太保份额仅11%,已经很难受;排名更靠后的险企,处境只会更艰难。
写在最后
这轮松动传导到后市场,最直接的变化是事故车资源的流向。
车主在哪家保司投保,出险后的送修方向就由谁说了算。当保司用权益包把优质客户锁住,也就顺手锁住了这批客户未来的钣喷、保养和维修。
修理厂的反应已经出现分化。
一部分门店直接下调事故车业务占比,甚至放弃;一部分选择主动帮保司降本,融入保司的生态圈换取稳定送修;还有一部分选择对抗,用抱团维权、视频曝光争取话语权。
对钣喷业务占比较高的综修厂来说,行业普遍的说法是占比超过30%的门店,经营就比较危险。
一是点喷连锁借助短视频快速增长、替代部分大型钣喷;二是事故车维修更看重与保司的关系。
说得直白点,要么靠保费规模换资源,要么想办法进入保司的续保权益包。
保司留住了客户,门店拿到了进厂,各取所需;进厂之后能不能把客户留下,就看门店自己的本事了。
车险行业返佣返现乱象再复发,你如何看?评论区聊聊
各种跨界者加入战局,导致客户购买和安装轮胎的方式迎来变化。传统维修...
小桔车服召开安全管理委员会专项会议,会议任命小桔租车、小桔养车、小...
从预约检测到透明报价、从专业技师到纯正配件,从免费车辆电子健康检测...
哪些汽服门店在换门头?换门头的原因是什么?