2026/9/15 11:04:45后视镜原创综合
事故车从来不是一门坏生意,坏的是把事故当成提款机的玩法。未来真正能留在牌桌上的,是那些把事故车当成服务来做的门店吗?
最近半年,多起车险诈骗大案接连曝光,把这条生意链的灰色地带,撕开了一道口子。
口子背后,是超1.5万名车主买到假保单、被骗走6000万元,修理厂也被坑;另一头,一辆事故车,2000元的拆车灯就能赔出5万元;多名4S店员工和保险定损员同时被抓。
更值得警惕的是,这些案子里几乎都能看到正规4S店、修理厂和保险从业者的身影。
当“两高”把返佣入刑门槛压到3万元,当保司和车企开始亲自控盘事故车流量,靠信息差和人脉维系的旧玩法,正在被加速清场。
01、事故车变成“提款机”
车险骗保不止一种形态。靠事故车“骗保司”,手法就需要“专业”。
第一,2000元旧灯赔5万,4S店也是帮凶
据《人民公安报》披露,近日,重庆公安破获一起涉案600万的车险诈骗案。
案件的起点,是一辆黑色轿车与面包车在内环快速路上的“追尾”。保司查勘发现,更换的“原厂件”采购渠道和价格与行情严重不符,随即报案。
警方筛查近3年数据后发现:70余起理赔案特征高度相似,骗保团伙低价收购残值车作“主动撞击方”,高价租车作“被撞方”,以数千元报酬招募“车手”,专挑傍晚、夜间和监控盲区制造事故,做局让对方承担全责。
受损部位几乎都集中在车灯。车随后被送进串通的4S店,用2000至5000元的副厂件或拆车件冒充“原厂件”,保司却按原厂件赔付1万至5万元。
第二,6年2400起,被一条风控预警终结
据央视《今日说法》披露,以出租车司机信某为首的团伙,6年间制造2400余起假事故,交叉扮演驾驶员、伤者、第三方车主,专挑变道时机制造“对方全责”的轻微剐蹭,骗取22家险企780余万元,非法获利近230万元。
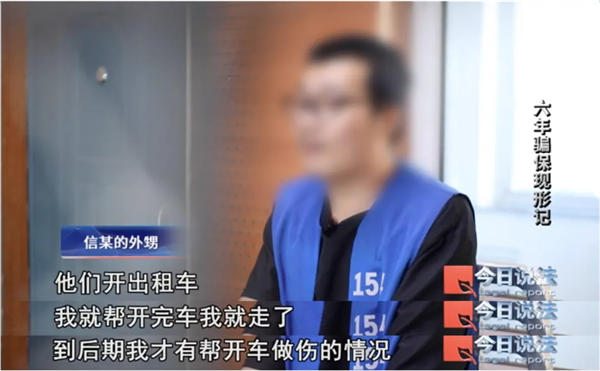
该案侦破源于某保司大数据风控系统的红色预警——系统发现多名人员短期内出险频次异常。今年3月一审判决,28人获刑,信某被判六年六个月。
此外,山西阳泉某团伙以“免费修车”为诱饵,5年伪造300余起事故,单起赔付刻意压在1万元以内,走快速理赔通道。
第三,外修套利,更隐蔽的骗保
比“造假事故”更隐蔽的,是利用真实事故虚增损失,也就是事故车外修套利。典型案例:沈阳多名4S店员工和保险定损员同时被抓。
咨询专家励晓童给出的运转逻辑是:外修费用由保司直接打款给外修公司,这笔钱对4S店和事故双方都属于“账外流水”,不进正常账目;外修公司再向4S店事故服务顾问支付“茶水费”。
为持续拿返点,服务顾问主动虚报项目、拆分项目外修,车间技师则把店内能修的业务转包出去,每单拿返现。
一笔账很说明问题:3万多元的奔驰大灯外修,外修费1万元,成本2000元,8000元利润由外修商、4S店售后、理赔员三方分食。
有行业人士感慨:“真正干外修的是不赚钱的,利润都给了那些不干活的。”
02、假保司“收割”车主,修理厂跟着被坑
前面说的是从保司理赔款里套钱,这两起案件的目标更直接——车主的保费。
1. 低价保单卖全国,出险才知无人兜底
涉事公司从2025年底开始面向全国线上销售“机动车保险”,报价远低于市场,但它既无保险经营资质,也无风险承担能力。
最终因江苏某车主出险后始终拿不到赔付,一通报警电话牵出了整条产业链。19人全部落网,涉案金额1500余万元。
2. 名字像太保、平安,公章却是假的
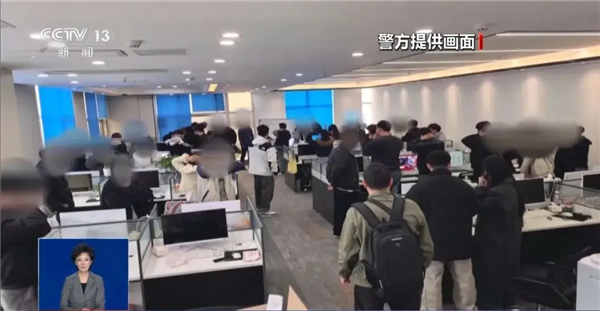
浙江桐乡警方破获的案件规模更大。
骗保团伙注册“太保某某”“平安某某”等与正规保司高度近似的车辆服务公司,非法获取车主信息,以“优惠”“打折”为噱头电话推销假保单,还配备了销售、报价、理赔、客服全流程部门。
今年3月统一收网,抓获150余人,涉案4500余万元,受害车主1.5万余人,遍布全国。
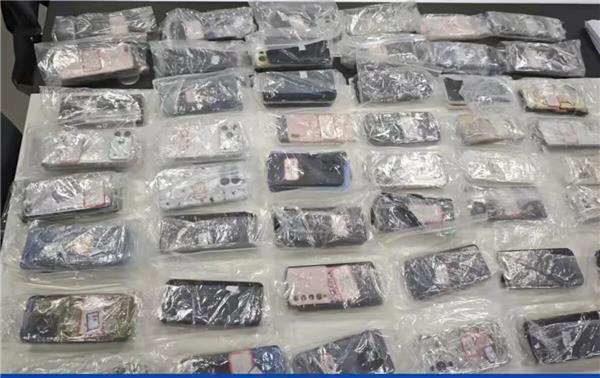
对车主而言,代价在出险那一刻才真正显现。两家“假保司”都设了层层拒赔门槛:事故车只能去指定修理厂,不接受任何4S店维修理赔;超过12小时未报案直接拒赔等。
但被坑的不只是车主。修理厂替车主垫资修车,理赔款却迟迟不到账,最终只能和车主对簿公堂。
骗保链条的末端,往往由最没有议价权的小门店买单。
03、事故车生意的逻辑正在重写
骗保乱象不断,不只是道德问题,而是旧有利益分配机制走到极限后的产物。
当返点从10%哄抬到30%、当4S店用副厂件冒充原厂件回血、当假保司以“便宜”收割保费……事故车生态的信任已被透支殆尽。
而2026年的转折,不在于抓了多少人,而在于事故车生意的逻辑,正在被保司、车企和监管三方同时改写。
第一个变化:保司掌控流量,“保费换送修”的潜规则变了
维修企业出保费换取事故车资源,双方尚有博弈余地。但今年上半年,某头部保司直接在定损金额中划走25%至35%作为“服务费”,不再接受保费置换。
更具标志性的是人保推出“优选店”体系,首批规划3000家,要求门店具备一二级维修资质、接受配件直供,未入选门店的事故车业务将被直接拦截。
这意味着,事故车资源型生意的属性加重,而且资源进一步集中在保司手里。
第二个变化:车企截流,把事故车锁进授权体系
截至目前,已有17家车企布局自营车险,比亚迪财险以100%直销将事故车优先导流至授权店,问界、小鹏等车企则通过服务包,把事故车入口与授权体系深度绑定。
车企的逻辑很清晰:新能源车的事故维修高度依赖原厂数据和专用配件,与其让保司和综修厂分走利润,不如从源头锁死流量。
保司要控赔、车企要闭环、4S集团要利润,三方同时收紧,修理厂的空间被急剧压缩。
第三个变化:返点内卷,逃不掉的博弈
返点内卷本身也已经走到尽头。AC汽车报道的杭州奥迪A3案例颇具代表性:车主认为只是车身剐蹭,维修店却未经告知换掉了左前大灯,账单1.62万元,用的还是副厂件;店方反指车主索要20%返点,“用原厂件就得亏本”。双方各执一词,最后车主找来媒体曝光。
从这个案例可以看到,修理厂和车主都成了旧规则的受害者——修理厂不返点就抢不到车,返了点在配件上找补就违法;
车主拿返点是“被教育出来的”习惯,可一旦拿了返点,就必须接受配件降级。双方在一个设计不良的博弈结构里互相消耗。
第四个变化:蛋糕本身不再变大,生意的性质就要变了
更深层的变化是,事故量本身在下降。智驾普及带来的主动避险功能,正在从源头减少事故发生频率。当“蛋糕”不再增长,分蛋糕的规则又全面收紧,事故车生意的性质就变了。
而生意逻辑变了,链条上的参与者也需要随之调整。
不管是主动下调甚至放弃事故车业务,还是融入保司的生态圈,都到了该做决定的时候了。
事故车从来不是一门坏生意,坏的是把事故当成提款机的玩法。
未来真正能留在牌桌上的,一定是那些把事故车当成服务来做的门店。
活动推荐
推荐阅读
05-20
关注AC汽车
最新资讯早知道

 登录